
Полупроводники 2026: как устроена важнейшая отрасль мира - от кварцевого песка до 2-нанометрового кристалла: производственная цепочка, литография, HBM, геополитика и что придёт после кремния
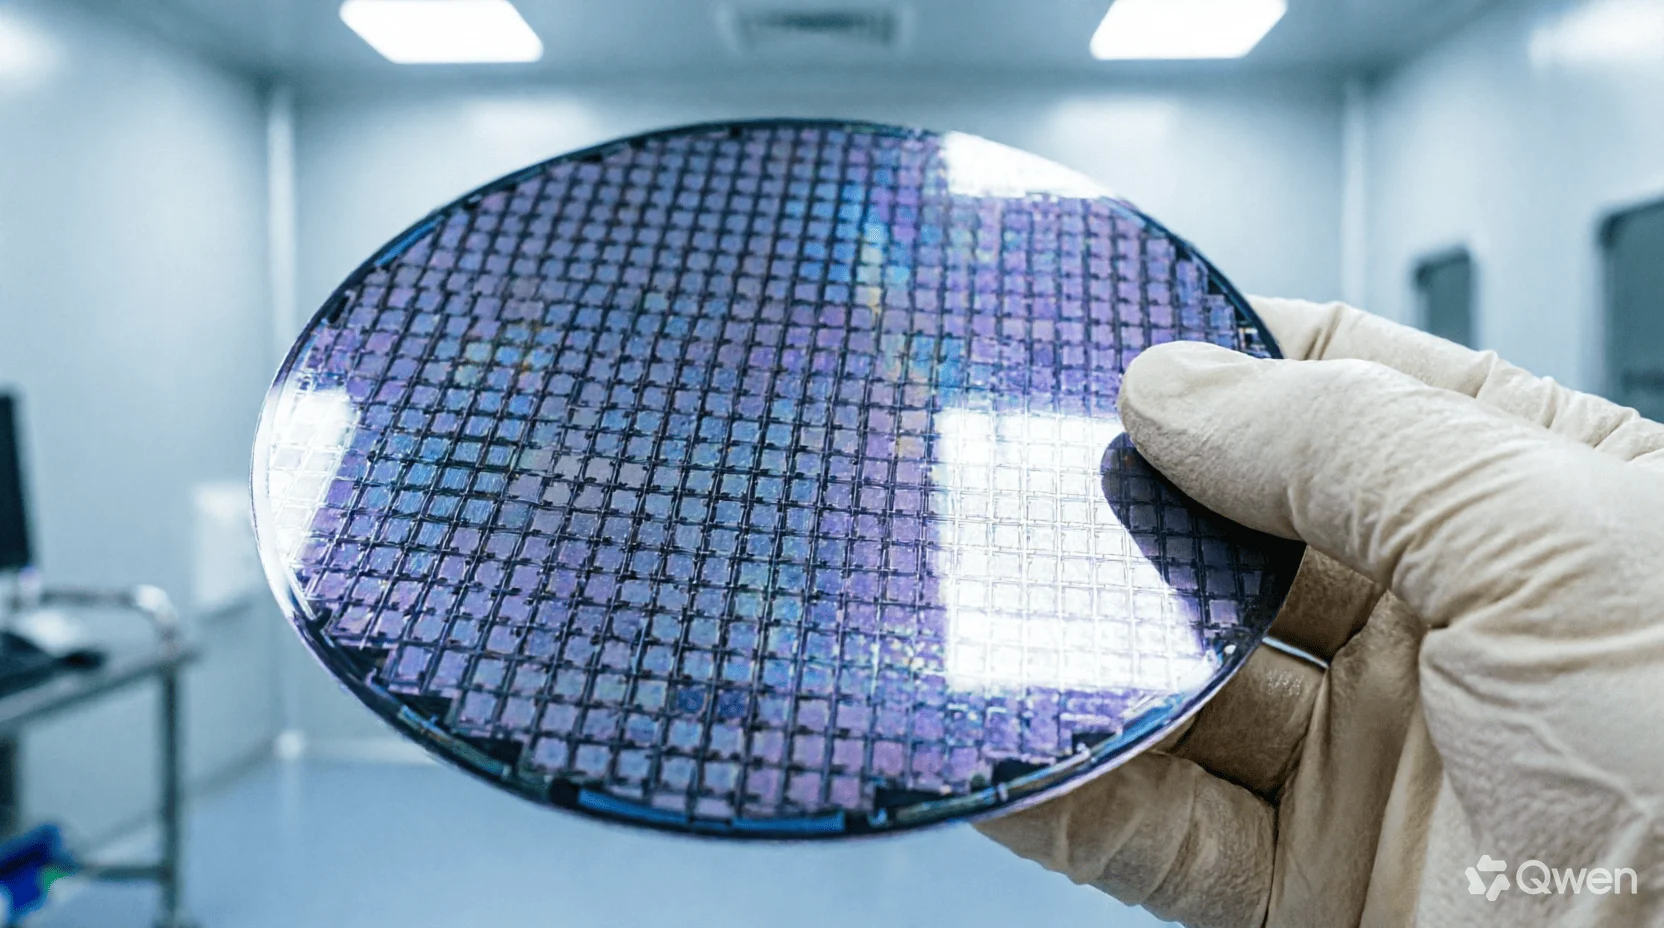
Каждый доллар мировой экономики проходит сегодня через кремний: смартфон в кармане, контроллер лифта, силовой инвертор электромобиля и дата-центр, обучающий нейросеть, — всё это вариации одной и той же технологии, которой семьдесят лет и без которой не существует современная цивилизация. Полупроводники стали «новой нефтью» и одновременно полем самой тихой войны XXI века — войны экспортных правил, субсидий и монополий. Команда Lemag.kz разложила отрасль по слоям: от физики транзистора до геополитики и вопроса, что придёт после кремния.
1. Невидимый фундамент: масштаб отрасли в цифрах
💰 Рынок. Мировые продажи полупроводников по итогам 2024 года превысили 620 млрд долларов, в 2025-м отрасль ускорилась к 700+ млрд на волне ИИ-спроса; отраслевые прогнозы дают рубеж 1 трлн долларов к 2030 году.
📦 Объём в штуках. Более триллиона микросхем в год — свыше 120 чипов на каждого жителя планеты ежегодно; при этом передовые узлы (7 нм и тоньше) дают меньшинство штук, но большинство прибыли.
🏭 Концентрация. Около 90% передовой логики производится на Тайване (TSMC), свыше 70% памяти — в Корее; вся EUV-литография мира собирается на одном заводе в Нидерландах; 90%+ кремниевых пластин дают пять компаний. Это самая концентрированная отрасль в истории промышленности.
⚠️ Уязвимость. Один тайфун над Тайбэем, один пожар на заводе фоторезиста в Японии, одно землетрясение на Тайване — и мировая электроника чувствует это в ценах через два квартала: пандемийный дефицит 2020–2022 годов стоил автопрому, по оценкам, свыше 200 млрд долларов недопроизведённой выручки.
Полупроводники — это не «отрасль среди других»: это инфраструктура всех отраслей, от медицины до обороны, и потому вопрос «где делают чипы» стал вопросом национальной безопасности.
2. Физика за десять минут: почему кремний и как работает транзистор
🪨 Почему кремний. Второй по распространённости элемент земной коры (песок и кварцит — сырьё); его диоксид SiO2 — идеальный природный изолятор, выращенный прямо на кристалле; проводимость управляемо меняется легированием; температурный диапазон пригоден для техники. Германий проиграл в 1950-х из-за тепловых токов, арсенид галлия и нитрид остались в нишах (ВЧ, оптоэлектроника, силовая электроника).
⚡ Легирование и p-n переход. Чистый кремний — плохой проводник; добавление фосфора даёт лишние электроны (n-тип), бора — «дырки» (p-тип); на границе p и n возникает переход, проводящий ток в одну сторону, — простейший диод и основа всего.
🔌 Транзистор MOSFET. Структура «исток—канал—сток» с затвором через изолятор: напряжение на затворе открывает или закрывает канал, то есть транзистор — это микроскопический выключатель, а цифровой мир — последовательность состояний «включено/выключено», ноль и единица.
📐 Масштаб. Современный транзистор занимает десятки нанометров: на кристалле площадью с ноготь мизинца их умещаются десятки миллиардов; ток утечки и тепловыделение, а не «место», стали главным ограничением последних двадцати лет.
3. Закон Мура: формула, которая держала цивилизацию шестьдесят лет
📈 Формулировка. Гордон Мур (1965) наблюдал удвоение числа транзисторов на кристалле примерно каждые два года; индустрия превратила наблюдение в самоисполняющийся план-график на полвека.
💵 Экономический смысл. Удвоение плотности означало, что тот же доллар покупает вдвое больше вычислений: цена транзистора падала быстрее, чем у любого другого продукта в истории, и это падение финансировало всю цифровую экономику.
🧱 Физические пределы. Ниже 5 нм барьера начинают доминировать квантовое туннелирование электронов через затвор и тепловыделение: дальнейшее уменьшение требует не «просто меньше», а новых архитектур транзистора (FinFET → GAA → CFET) и новых материалов.
🔄 Что пришло на смену. «More Moore» (просто мельче) дополнилось «More than Moore»: рост ценности переместился в упаковку (чиплеты, 3D-стеки), специализированные ускорители (NPU, TPU) и гетерогенные системы — закон Мура не умер, он разделился на несколько фронтов.
4. Анатомия отрасли: четыре слоя, которые нельзя смешивать
🧩 Слой 1 — инструменты проектирования (EDA) и интеллектуальные блоки (IP). Synopsys, Cadence, Siemens EDA контролируют, по оценкам, три четверти рынка САПР для чипов; ARM лицензирует архитектуры ядер, вокруг растёт открытый RISC-V. Без EDA спроектировать чип с миллиардами транзисторов невозможно физически.
🎨 Слой 2 — разработчики (fabless). NVIDIA, AMD, Qualcomm, Apple, MediaTek проектируют, но не производят: их фабрики — инженеры и патенты; маржа лидеров достигает 60–75%.
🏭 Слой 3 — производители (foundry и IDM). TSMC производит чужие проекты (чистая фабрика), Samsung и Intel совмещают свои продукты и услуги сторонним клиентам (IDM/foundry-гибрид); аналоговые и силовые чипы делают Infineon, TI, STMicro на своих заводах.
⚙️ Слой 4 — оборудование и материалы. ASML (литография EUV), Applied Materials, Lam Research, KLA, Tokyo Electron (осаждение, травление, контроль); Shin-Etsu, SUMCO, GlobalWafers, Siltronic, SK Siltron (пластины); JSR, Tokyo Ohka (фоторезисты). Здесь живут самые узкие монополии отрасли.
| Слой | Кто держит | Порог входа |
|---|---|---|
| EDA и IP | Synopsys, Cadence, Siemens EDA; ARM | десятилетия алгоритмов и патентов |
| Fabless-дизайн | NVIDIA, AMD, Qualcomm, Apple | таланты + доступ к EDA и foundry |
| Foundry передовых узлов | TSMC, Samsung, Intel | 20–30 млрд $ на фабрику, 20+ лет опыта |
| Оборудование и материалы | ASML и «большая пятёрка» материалов | монополии, воспроизводимые десятилетиями |
Вывод слоя: отрасль — это не «производители чипов», а четыре взаимозависимых монополистических этажа; выпадение любого этажа останавливает весь дом.
5. От песка к пластине: первый передел, о котором не думают
🪨 Кварцит → кремний металлический. Плавка в дуговых печах даёт чистоту 98–99% — этого мало для электроники в миллиарды раз.
🧪 Поликремний. Процесс Сименса (трихлорсилан) доводит чистоту до «одиннадцать девяток» (99,999999999%): примесь в один атом на триллион способна убить транзистор.
🔮 Монокристалл. Метод Чохральского: затравка вытягивает из расплава монокристаллический слиток-булю диаметром 300 мм и массой сотки килограммов; скорость вытягивания — миллиметры в минуту, цена ошибки — весь слиток.
🔪 Пластина. Резка алмазной пилой, шлифовка, полировка до зеркальности с неровностями менее нанометра; пять компаний держат около 90% рынка пластин, а переход на 450 мм заморожен десятилетие назад — экономика не сошлась.
6. Фабрика: тысяча шагов, девяносто дней, двадцать пять миллиардов
🏗 Мегафаб (megafab). Чистые помещения класса 1–10 (частиц в кубометре воздуха меньше, чем в операционной в тысячи раз), вибрационная изоляция, собственная ТЭЦ и водоподготовка: фабрика 2–3 нм стоит 20–30 млрд долларов и строится 3–4 года.
Цикл производства. Пластина проходит 700–1 500 операций за 6–12 недель: осаждение, литография, травление, легирование, полировка — слой за слоем, до сотни слоёв металла и диэлектрика; каждый слой требует своей литографии.
📉 Выход годных (yield). Ключевая метрика фабрики: доля рабочих кристаллов на пластине; на старте узла yield может быть 30–40%, к зрелости — 80–90%; именно кривая выхода годных, а не «нанометры», определяет себестоимость и прибыль.
⚙️ Загрузка. Фабрика окупается при загрузке выше 85%: простой стоит десятки миллионов долларов в месяц даже без производства, поэтому циклы отрасли так болезненны.
🧑🔬 Люди. Передовая фабрика — 3–5 тысяч инженеров, из них сотни — доктора наук; компетенции передаются десятилетиями внутри корпораций, и купить их деньгами невозможно: это причина, по которой субсидии CHIPS Act строят здания, но не гарантируют yield.
7. Литография: свет, которым рисуют атомы, и монополия длиной в тридцать лет
📏 Принцип. Рисунок слоя создаётся светом, проходящим через фотошаблон на светочувствительный резист: чем короче длина волны, тем мельче элемент. Путь отрасли: g-line (436 нм) → i-line (365) → KrF (248) → ArF (193) → иммерсионный ArF → EUV (13,5 нм).
💡 EUV-революция. Экстремальный ультрафиолет не проходит даже через стекло: оптику заменили зеркала из ста чередующихся слоёв молибдена и кремния с точностью формы до долей нанометра; источник света — лазер, испаряющий капли олова 50 000 раз в секунду; одна машина EUV весит 180 тонн, собирается из 100 000 деталей и стоит 180–200 млн евро.
👑 Монополия ASML. Нидерландская компания — единственный в мире производитель EUV-сканеров: программу тридцать лет финансировали Intel, TSMC и Samsung как долевые партнёры; конкуренты (Nikon, Canon) сошли с дистанции в 2000-х. High-NA EUV (числовая апертура 0,55) следующего поколения стоит уже 350–400 млн евро за машину и с 2024–2025 годов поступает первым клиентам.
🧩 Мультипаттернинг. Там, где не хватает одной экспозиции, рисунок делят на несколько масок (LELE, SADP, SAQP): именно так Китай на DUV-машинах делает 7 нм — ценой кратного роста числа операций, падения выхода годных и удорожания кристалла.
🚧 Экспортный барьер. Продажа EUV в Китай запрещена согласованными правилами Нидерландов, Японии и США; продвинутые DUV-машины также под лицензиями: литография стала главным «клапаном», которым регулируется технологический потолок целой страны.
8. Транзистор 2026: от планарного к наностранице и дальше
📐 Планарный → FinFET. На 22–16 нм планарный транзистор перестал держать канал: затвор обнял канал «плавником» (FinFET, с 2011–2012 годов), вернув управляемость.
📚 FinFET → GAA (наностраницы). На 3–2 нм плавник сменился стопкой горизонтальных нанопластин, окружённых затвором со всех сторон (Gate-All-Around): TSMC N2 (массовое производство с конца 2025 — 2026 года), Samsung SF2, Intel 18A с транзистором RibbonFET.
🔋 Питание с обратной стороны (backside power delivery). Intel PowerVia и аналоги переносят сети питания под пластину, освобождая верхние слои для сигналов: меньше сопротивление, выше плотность; незаметная, но критичная инновация узла 18A/2 нм.
🧱 Следующий шаг — CFET. Комплементарный полевой транзистор складывает n- и p-каналы вертикально друг над другом, удваивая плотность ячейки: лаборатории демонстрируют рабочие структуры, производство — горизонт после 2030 года.
📊 Что значит «2 нм» на практике. Поколение даёт примерно +10–15% скорости при той же мощности либо −25–35% мощности при той же скорости относительно 3 нм: цифры скромнее старых добрых «−50%», но именно они отделяют флагманский смартфон от перегрева и решают, поместится ли ускоритель в энергобюджет дата-центра.
9. Память: DRAM, NAND и HBM — вторая половина отрасли и узкое горлышко ИИ
🧠 DRAM. Оперативная память на конденсаторах: олигополия Samsung, SK hynix, Micron (свыше 90% рынка); товарный рынок с жёсткими циклами цены.
💾 NAND. Флеш-память с плавающим затвором и 3D-стеками в 200+ слоёв: те же три плюс Kioxia/WDC и YMTC; слой за слоем растёт вверх, когда по горизонтали расти уже некуда.
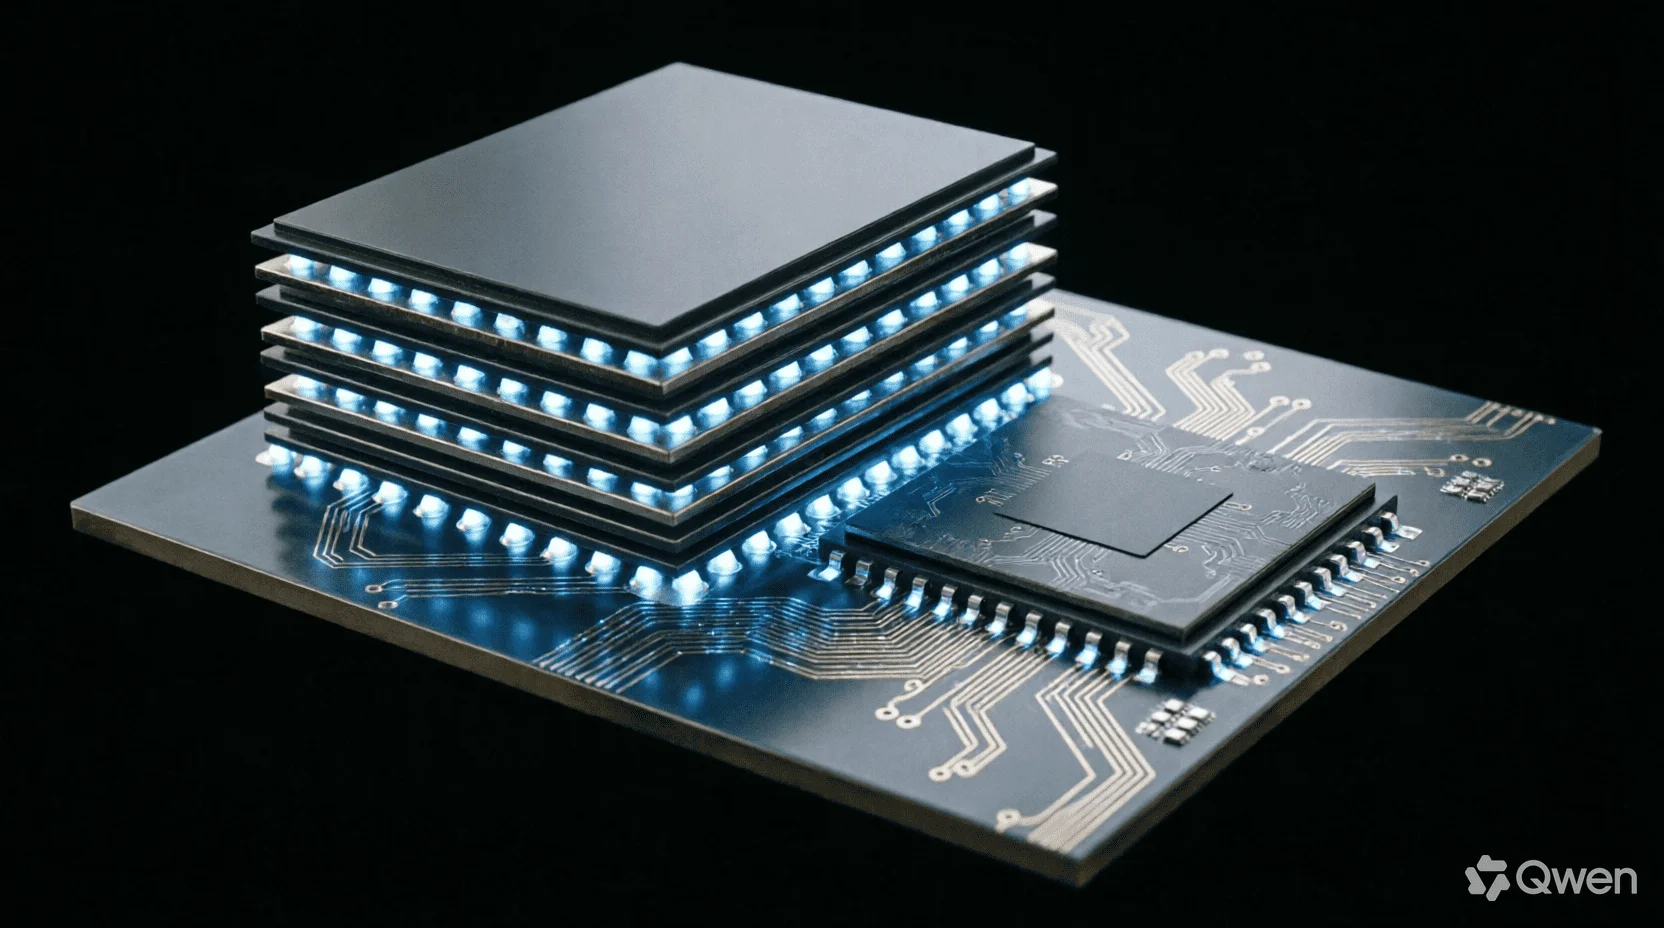
HBM — память-столбик. High Bandwidth Memory складывает 8–12 кристаллов DRAM вертикально, соединяя их десятками тысяч сквозных контактов (TSV), и ставит столбик на промежуточную подложку рядом с вычислителем: пропускная способность в 5–10 раз выше обычной DRAM при меньшем энергопотреблении на бит.
🤖 Почему ИИ упёрся в HBM. Ускоритель обучает модель на потоках данных: без HBM вычислитель простаивает, ожидая operand'ы; каждый новый поколение ускорителя удваивает требование к пропускной способности, поэтому HBM3E и переходящий в серию HBM4 раскуплены контрактами на год вперёд.
⚖️ Эффект вытеснения. Пластины, ушедшие в HBM, не ушли в обычную DRAM: дефицит одной памяти поднимает цены другой — так ИИ-суперцикл 2024–2026 годов подорожал для производителей смартфонов и ПК.
🥇 Расстановка сил. SK hynix лидирует в HBM с долей около половины рынка, Samsung догоняет через квалификации у главных клиентов, Micron держит нишу; квалификация HBM у заказчика занимает кварталы и стала главным барьером входа.
10. Advanced packaging: корпус стал вторым фронтом гонки
📦 Старая логика. Кристалл нарезали, клали в корпус, соединяли проволочками: упаковка стоила проценты и не решала ничего.
🧩 Новая логика. Ускоритель ИИ — это система: вычислительный кристалл плюс 6–8 столбиков HBM на кремниевой промежуточной подложке (interposer) с микронными дорожками (TSMC CoWoS); без упаковки такого класса передовой кристалл бесполезен.
🧱 Чиплеты. Один большой кристалл (monolith) уткнулся в предел размера сетки литографии и выход годных: его дробят на чиплеты, собирая в корпусе как LEGO; стандарты UCIe позволяют смешивать чиплеты разных вендоров и узлов.
🔗 3D и hybrid bonding. Следующий шаг — соединение кристаллов медь-к-меди без микровыступов, с шагом контактов менее 10 мкм: плотность межсоединений растёт на порядок, открывая стеки «память прямо на процессоре».
🏭 Дефицит мощностей. Мощности CoWoS и аналогов стали узким горлышком ИИ-бума 2024–2026 годов наравне с HBM: очереди на упаковку длиннее очередей на пластины, и именно сюда направлены крупнейшие инвестпрограммы TSMC за пределами передовых узлов.
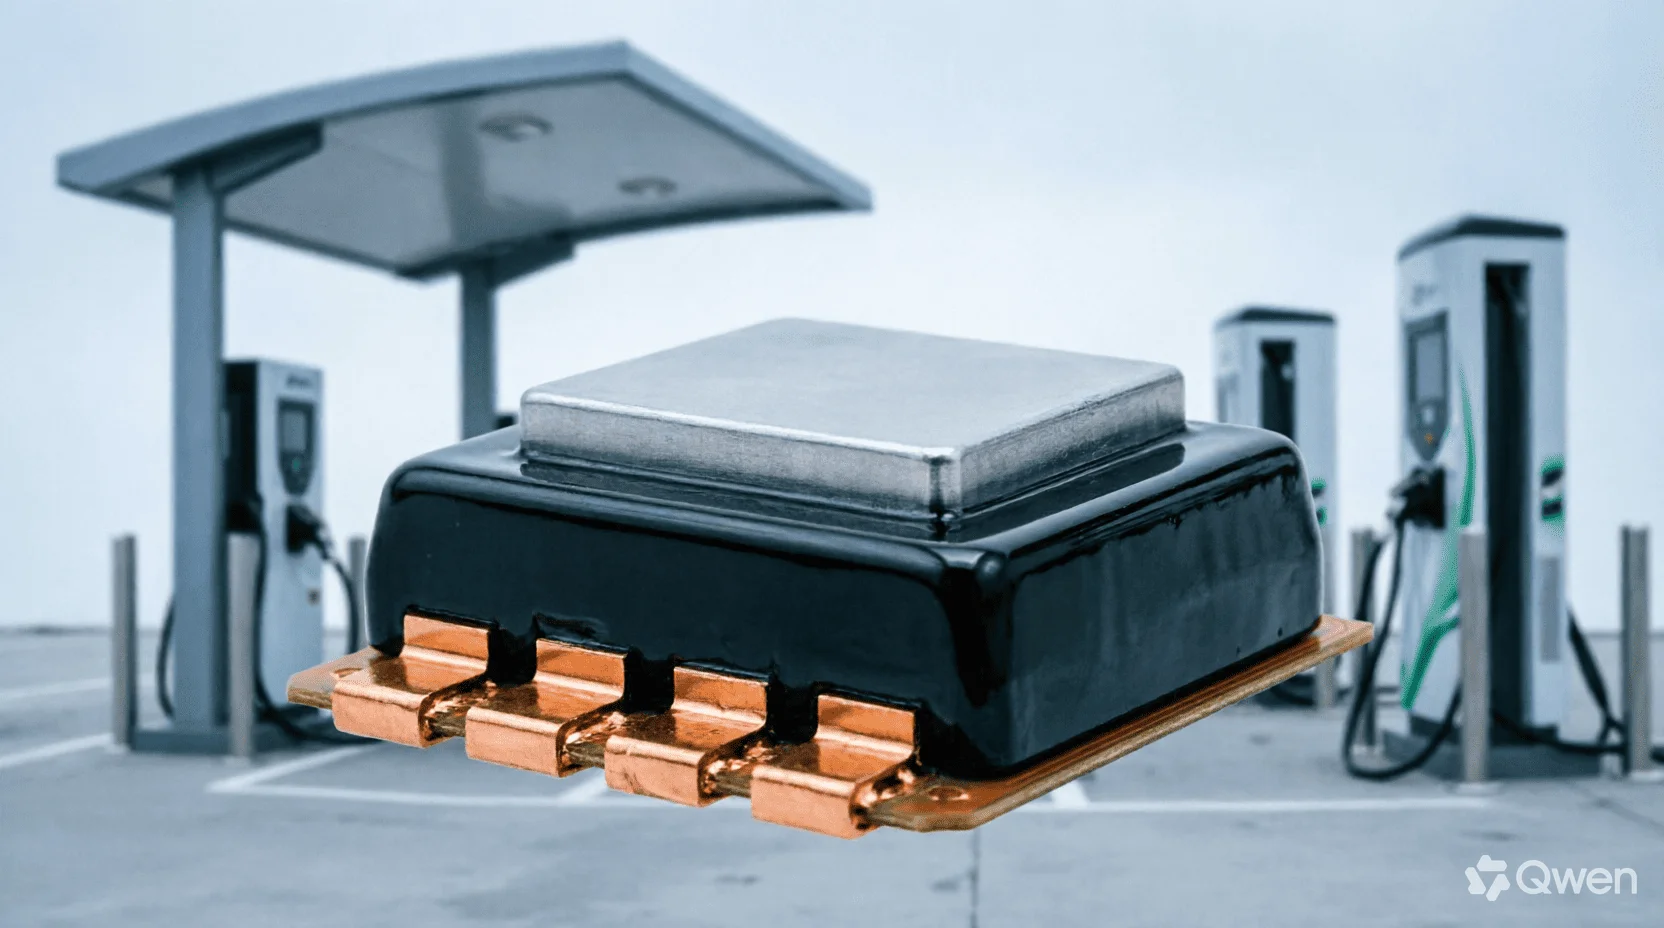
11. Шире кремния: SiC и GaN — полупроводники, которые экономят мегаватты
⚡ Широкозонные материалы. Карбид кремния (SiC) и нитрид галлия (GaN) выдерживают напряжения, температуры и частоты, недоступные кремнию: преобразователи на них теряют на 50–80% меньше энергии.
🚗 SiC в электромобиле. Тяговый инвертор на SiC добавляет 5–10% запаса хода на той же батарее — аргумент, ради которого автопроизводители выкупали мощности производителей SiC контрактами на годы; лидеры — Infineon, onsemi, STMicro, Wolfspeed, ROHM.
🔌 GaN в зарядке и сетях. Зарядные устройства мощностью 100–240 Вт размером с кредитку, серверные БП дата-центров, солнечные инверторы: GaN работает на частотах в десятки раз выше кремния, уменьшая трансформаторы и радиаторы.
🏭 Особенности производства. SiC-пластины растут медленно и твёрже алмаза по обработке: выход и диаметр (переход 150→200 мм) определяют цену; дефицит качественных подложек был узким местом до волны новых заводов 2024–2026 годов.
🇰 Энергетический смысл. Каждый процент КПД, сэкономленный силовой электроникой на масштабе страны, — это gigawatt-часы и тонны угля: силовые полупроводники стали инфраструктурой энергоперехода наравне с турбинами и панелями.
12. Геополитика: чипы как оружие и субсидия как щит
🇺🇸 Экспортный контроль США. С 2022–2024 годов последовательные пакеты правил ограничили поставки в Китай передовых ускорителей, оборудования (включая продвинутые DUV), HBM и даже услуг граждан США в китайских фабах; правила догоняют обходные схемы каждые полгода-год.
🇯🇵🇳🇱 Согласованный барьер. Япония и Нидерланды синхронизировали лицензирование оборудования и химии: без этого контроля США были бы дырой в заборе.
💵 CHIPS Act и субсидийная гонка. США выделили свыше 50 млрд долларов стимулов; TSMC расширяет кластер в Аризоне до трёх фабрик и передовой упаковки (суммарные обязательства свыше 160 млрд долларов), Samsung строит в Техасе, Intel — в Огайо и Аризоне; свои программы субсидий запустили ЕС, Япония, Корея, Индия. Экономический смысл спорен: себестоимость чипа в США на 30–50% выше тайваньской, разница оплачивается налогом на безопасность поставок.
🇨🇳 Ответ Китая. Третья итерация «Большого фонда» (десятки миллиардов долларов), ускоренное импортозамещение зрелых узлов, где Китай уже демпингует на мировых рынках (аналогика, MCU, память зрелых поколений), и ставка на собственную литографию долгосрочно; параллельно — контрмеры по сырьевой линии.
⛏ Сырьё как рычаг. Китай контролирует значительную часть переработки галлия, германия, сурьмы и редкоземельных магнитов; экспортные ограничения 2023–2025 годов показали: цепочка уязвима не только в литографии, но и в химии и металлах.
🇹🇼 Тайваньский риск. Концентрация передовой логики на острове в зоне потенциального конфликта — главный системный риск мировой экономики: сценарные оценки ущерба измеряются триллионами долларов и годами восстановления, что и превратило чипы в вопрос советов безопасности.
13. Экономика циклов: как отрасль дышит
🌊 Природа цикла. Полупроводники — товарный рынок с длинным плечом производства: спрос вырос → заказы размещены → фабрики строятся два-три года → мощности выходят одновременно → переизбыток → падение цен → сокращение капвложений → дефицит. Период — 3–5 лет.
📉 Уроки 2022–2023. Пандемийный бум сменился затовариванием: памяти и потребительские чипы упали на десятки процентов, капитализации потеряли сотни миллиардов, запасы каналов чистились год.
📈 Суперцикл ИИ 2024–2026. Ускорители, HBM и сетевые чипы потянули рынок вверх даже при слабом потребительском спросе: отрасль впервые живёт «двухскоростной» — ИИ-сегмент в дефиците, зрелые узлы в конкуренции и демпинге.
🧭 Индикаторы, за которыми следят профи. Капвложения TSMC и Samsung, загрузка мощностей (utilization), спотовые цены DRAM/NAND, backlog заказов ASML и структура его выручки (EUV vs DUV), сроки квалификации HBM, изменения экспортных правил: шесть цифр, которые объясняют заголовки следующего квартала.
14. Кто есть кто: карта власти в отрасли
| Компания | Роль | Почему незаменима |
|---|---|---|
| TSMC | foundry №1, ~90% передовых кристаллов | yield и дисциплина исполнения, экосистема клиентов |
| ASML | EUV и High-NA литография | единственная в мире система такого класса |
| NVIDIA | ускорители ИИ, CUDA | экосистема софта как ров глубже любого |
| Synopsys / Cadence | EDA-инструменты | без них проектирование невозможно |
| SK hynix / Samsung / Micron | память и HBM | олигополия с колоссальным капвходом |
| Applied Materials / Lam / KLA / TEL | оборудование процессов | монополии в отдельных операциях |
| Shin-Etsu / SUMCO | кремниевые пластины | 60%+ рынка вдвоём |
| ARM | архитектура мобильных ядер | стандарт де-факто для смартфонов |
Наблюдение: ни одна страна не обладает полной цепочкой; даже США, держащие EDA, оборудование и дизайн, зависят от Тайваня в производстве и от Азии в памяти и материалах. Взаимозависимость и есть причина, по которой отрасль не «национализируется» мгновенно, несмотря на все субсидии.
15. После кремния: фронты исследований до 2035 года
🧬 Двумерные материалы. Монослои дихалькогенидов переходных металлов (MoS2 и аналоги) обещают каналы толщиной в три атома без туннельных утечек: лабораторные транзисторы уже работают, вопрос в переносе на 300-мм пластины.
💡 Кремниевая фотоника. Передача данных светом внутри и между чипами вместо меди: оптические I/O снижают энергию бита в разы — критично для кластеров ИИ, где межсоединения съедают до трети энергии системы.
🧊 Криогенная и квантовая электроника. Кубиты суперпроводящих платформ живут при температурах ближе к абсолютному нулю и требуют собственной криогенной CMOS-электроники управления: полупроводники становятся фундаментом и для квантовой эры — связь с нашим разбором квантовых компьютеров прямая.
🔬 Нейроморфные и аналоговые вычисления. Вычисления в памяти (in-memory computing) пытаются обойти стену фон Неймана, где пересылка данных дороже самого вычисления: ниша edge-ИИ может стать их первым домом.
📐 Предел упаковки. Атомарные соединения кристаллов (hybrid bonding с шагом единицы микрон) и стеки в десятки слоёв: «вертикальная» ось заменит горизонтальную там, где литография упрётся в экономику.
16. Казахстан в цепочке: честный разбор без иллюзий
⛏ Сырьевой этаж. Кварциты и кремний металлический, редкие и цветные металлы, востребованные в электронике и химии процессов, — реалистичная ниша первого передела; маржа здесь скромная, но вход достижим и даёт место в цепочке поставок глобальных производителей материалов.
🧑💻 Дизайн и верификация. Трудоёмкие этапы проектирования (верификация, тест-пригодность, разводка) успешно аутсорсятся в страны с сильной математической школой: казахстанские инженерные команды и выпускники технических вузов уже работают в глобальных дизайн-цепочках; развитие этой ниши — вопрос экосистемы и заказов, а не фабрик.
🏭 Корпусирование и тест. Трудоёмкие финальные этапы исторически живут в ЮВА, но диверсификация цепочек post-2022 открывает окна для новых локаций при наличии налоговых и инфраструктурных пакетов.
🎓 Кадры как главный актив. Магистратуры по микроэлектронике, партнёрства с дизайн-центрами и стажировки в foundry-экосистемах дают отдачу быстрее и дешевле любых попыток построить фаб: страна, которая готовит инженеров для глобальной цепочки, участвует в отрасли без капитала мегафаба.
⚖️ Честный вывод. Мегафабрика в Казахстане экономически невозможна и не нужна; участие в цепочке через материалы, дизайн-услуги, тест и кадры — достижимо и выгодно; стратегия «своего процессора» без этих этажей остаётся лозунгом.
17. Как читать новости отрасли: пять вопросов к любому заголовку
👣 Мини-методика
- О каком слое цепочки речь? (EDA / дизайн / foundry / оборудование / материалы / упаковка) — слои реагируют на события с разными лагами.
- Это мощность или выход годных? Объявить узел и量产ить его с yield 80% — разные новости с разницей в два года.
- Кто платит за цикл? Субсидия, контракт предоплаты (как с HBM) или рыночный спрос: источник денег определяет устойчивость.
- Что с экспортными правилами? Любая сделка по передовому оборудованию читается только вместе с актуальным списком лицензий.
- Где узкое горлышко квартала? 2020–2022 — пластины и логика, 2024–2026 — HBM и CoWoS: горлышко и есть место, где живёт маржа.
18. Глоссарий: пятнадцать терминов, чтобы читать отрасль без словаря
📚 Короткий словарь
- Wafer (пластина) — полированный диск монокристаллического кремния, основа всех кристаллов.
- Die (кристалл) — отдельная микросхема на пластине до нарезки.
- Yield (выход годных) — доля рабочих кристаллов; главная метрика себестоимости.
- Foundry — фабрика, производящая чужие проекты (TSMC).
- Fabless — компания, проектирующая без своих фабрик (NVIDIA, AMD).
- IDM — вертикально интегрированный производитель (Samsung, Intel, Infineon).
- EUV / DUV — экстремальный (13,5 нм) и глубокий (193 нм) ультрафиолет литографии.
- Multi-patterning — сборка одного слоя из нескольких экспозиций.
- FinFET / GAA / CFET — поколения архитектур транзистора.
- HBM — стековая память с высокой пропускной способностью для ускорителей.
- TSV — сквозные вертикальные соединения в стеках памяти.
- CoWoS / interposer — передовая упаковка на кремниевой промежуточной подложке.
- Chiplet — отдельный кристалл-модуль внутри сборной системы.
- SiC / GaN — широкозонные материалы силовой и ВЧ-электроники.
- Backside power delivery — подвод питания с обратной стороны пластины.
19. Итог: отрасль, на которой держится всё остальное
🧭 Три вывода
- Полупроводники — инфраструктура, а не товар. Как энергосети и морские пути: их не замечают, пока они работают, и платят любую цену, когда они ломаются; поэтому государства субсидируют фабрики, зная, что себестоимость там выше рыночной.
- Власть в отрасли живёт в узких местах. Не в «производстве чипов» вообще, а в EUV-зеркалах ASML, пластинах Shin-Etsu, EDA-инструментах, квалификации HBM и мощностях CoWoS: кто держит горлышко, тот держит маржу и рычаг.
- Кремний ещё не сказал последнего слова. GAA и backside power держат планку до конца десятилетия, а дальше эстафету примут CFET, двумерные материалы, фотоника и вертикальные стеки: следующая глава отрасли пишется сейчас в лабораториях, и её черновики мы будем разбирать в следующих материалах.
Связка с другими статьями Lemag.kz: квантовые компьютеры (криогенная электроника управления и пост-кремниевая эра), компьютер для ИИ (почему ускорители упираются в HBM и упаковку), iPhone 18 (2-нм узел A20 Pro как витрина GAA-транзистора), электромобили в Казахстане (SiC-инверторы и зарядная инфраструктура на GaN).
Полупроводники - редкий случай, когда «скучная» отрасль оказывается сюжетом о физике, деньгах и власти одновременно: песок, очищенный до одиннадцати девяток, свет длиной 13,5 нанометра и столбики памяти высотой в миллиметр решают, какие модели ИИ будут обучены, какие машины поедут и какие страны смогут позволить себе будущее. Понимать эту цепочку в 2026 году - значит понимать, из чего на самом деле сделан современный мир. 🔬
❓ Частые вопросы
Почему микросхемы делают именно из кремния?
Кремний — второй по распространённости элемент земной коры (дешёвое сырьё), у него стабильный оксид (диэлектрик SiO2), пригодный температурный диапазон и управляемая проводимость легированием; альтернативы (германий, арсенид галлия) дороже или уже в нишах.
Что означает «2 нанометра» в техпроцессе?
С 2010-х цифры — маркетинговые имена поколений, а не физические размеры: в узле «2 нм» реальная длина затвора транзистора порядка 12–15 нм, а шаг контактных дорожек около 45–50 нм; имя узла означает поколение плотности и энергоэффективности.
Почему ASML — монополист в EUV-литографии?
Экстремальный ультрафиолет (13,5 нм) получают, испаряя каплю олова лазером 50 000 раз в секунду, и ведут его через зеркала из 100+ слоёв с точностью до атомов; на сборку этой системы ушло 30 лет и миллиарды, повторить её не смог никто — ни Nikon, ни Canon, ни Китай.
Зачем ИИ нужна память HBM и почему её дефицит?
Ускорители обучают модели на данных, которые не успевает подавать обычная память: HBM складывает 8–12 кристаллов DRAM в столбик с вертикальными соединениями (TSV) рядом с вычислителем, давая пропускную способность в 5–10 раз выше; производство HBM съедает мощности DRAM, поэтому дефицит одной памяти создаёт дефицит другой.
Сможет ли Китай догнать Тайвань и Корею?
В зрелых узлах (28 нм и выше) — уже догоняет и демпингует; в передовых упирается в литографию: без EUV 7 нм достижимы мультипаттернингом на DUV с падением выхода годных и ростом цены, а 5 нм и ниже без EUV экономически почти бессмысленны; собственная EUV-программа Китая — вопрос десятилетия.
Сколько стоит построить фабрику передовых чипов?
Мегафабрика (fab) на узле 2–3 нм — 20–30 млрд долларов и 3–4 года стройки; для сравнения: атомный энергоблок стоит сопоставимо, но фабрика устаревает морально за 5–7 лет, поэтому её окупаемость требует загрузки выше 85%.
Что такое чиплеты и почему индустрия перешла на них?
Вместо одного огромного кристалла собирают несколько меньших (чиплетов) в одном корпусе на промежуточной подложке: выход годных выше, цена ниже, можно смешивать узлы (логика на 3 нм, память на 12 нм, аналог на 28 нм); advanced packaging стал вторым фронтом гонки после литографии.
Есть ли у Казахстана шанс войти в отрасль?
В производство кристаллов — нет (порог входа десятки миллиардов долларов и десятилетия компетенций); реалистичные ниши — сырьё (кварциты, кремний металлический, редкие металлы для химии и мишеней), дизайн-услуги и верификация на аутсорсе, тестирование и корпусирование как трудоёмкие этапы, подготовка кадров для глобальных дизайн-центров.
📚 Читайте также
Складные смартфоны: зачем ломать то, что и так работало
Складные смартфоны наконец перестали быть игрушкой для гиков и превратились в полноценный сегмент премиум-рынка - во многом благодаря выходу iPhone Duo, первого складного iPhone от Apple. Статья разбирает два форм-фактора (книжка и раскладушка), их реальные плюсы и минусы - от планшета в кармане до износа гибкого экрана за 3–5 лет, - а также расстановку сил среди производителей: Samsung, Huawei, Honor, Xiaomi, Motorola и новичка Apple. Отдельно - свежие цифры роста рынка на 2026 год.
Фотография без фотографа: как ИИ незаметно захватил камеры смартфонов
Смартфонные камеры давно перестали просто фиксировать кадр — они его пересобирают с помощью ИИ. Разбираемся, когда Apple, Samsung и Google начали агрессивно обрабатывать фото нейросетями: от Smart HDR на iPhone XS до скандала с «дорисованной» Луной у Samsung — и какие модели дают снимок, максимально близкий к тому, что видит объектив.
Личное облако 2026: NAS и домашний сервер вместо подписок - как построить собственный цифровой дом
Подписки на облака растут в цене, фотографии копятся в чужих дата-центрах, а фильмы исчезают из стримингов без предупреждения. Ответ - собственный цифровой дом: NAS и домашний сервер, где живут ваши фото, фильмы, документы и пароли. Команда Lemag.kz посчитала всё в тенге - от железа до киловатт-часов - и собрала путь от коробки до работающего облака за один вечер и 30 дней обкатки.
💬 Комментарии (0)
Пока нет комментариев. Будьте первым!
Оставить комментарий
Комментарии проходят премодерацию.